Unitree (宇树科技), AGIQUAD, GENISOM AI y DEEP Robotics concentran más de tres cuartas partes de los envíos globales de cuadrúpedos. Boston Dynamics llegó primero. China es la que los está vendiendo.
Durante la mayor parte de la última década, el robot cuadrúpedo fue una demostración. Podía trotar por un escenario, recibir una patada sin caerse y volver a su caja. Esa etapa está terminando.
Counterpoint Research espera que los envíos globales de robots de cuatro patas se dupliquen aproximadamente en 2026, superando por primera vez las 90,000 unidades. Los fabricantes enviaron 46,000 unidades en todo 2025, generando poco menos de 700 millones de dólares en la categoría. En los primeros seis meses de este año movieron 35,000, cerca del 80% del total de todo el año pasado. Qi Yingnan, director asociado de la firma de investigación, estima el crecimiento anual en alrededor del 90%.
“La tecnología pasó de las demostraciones de laboratorio al despliegue real en escenarios de negocio”, dijo Qi, “y China es la fuerza que impulsa ese cambio”.
No está exagerando. Los fabricantes chinos tienen cerca del 90% del mercado global, una concentración que recuerda a los drones de consumo, donde las empresas chinas controlan más del 70% de los envíos anuales.
Cuatro fabricantes chinos, tres cuartas partes del mercado
Todas las empresas en la cima de la tabla de envíos son chinas.
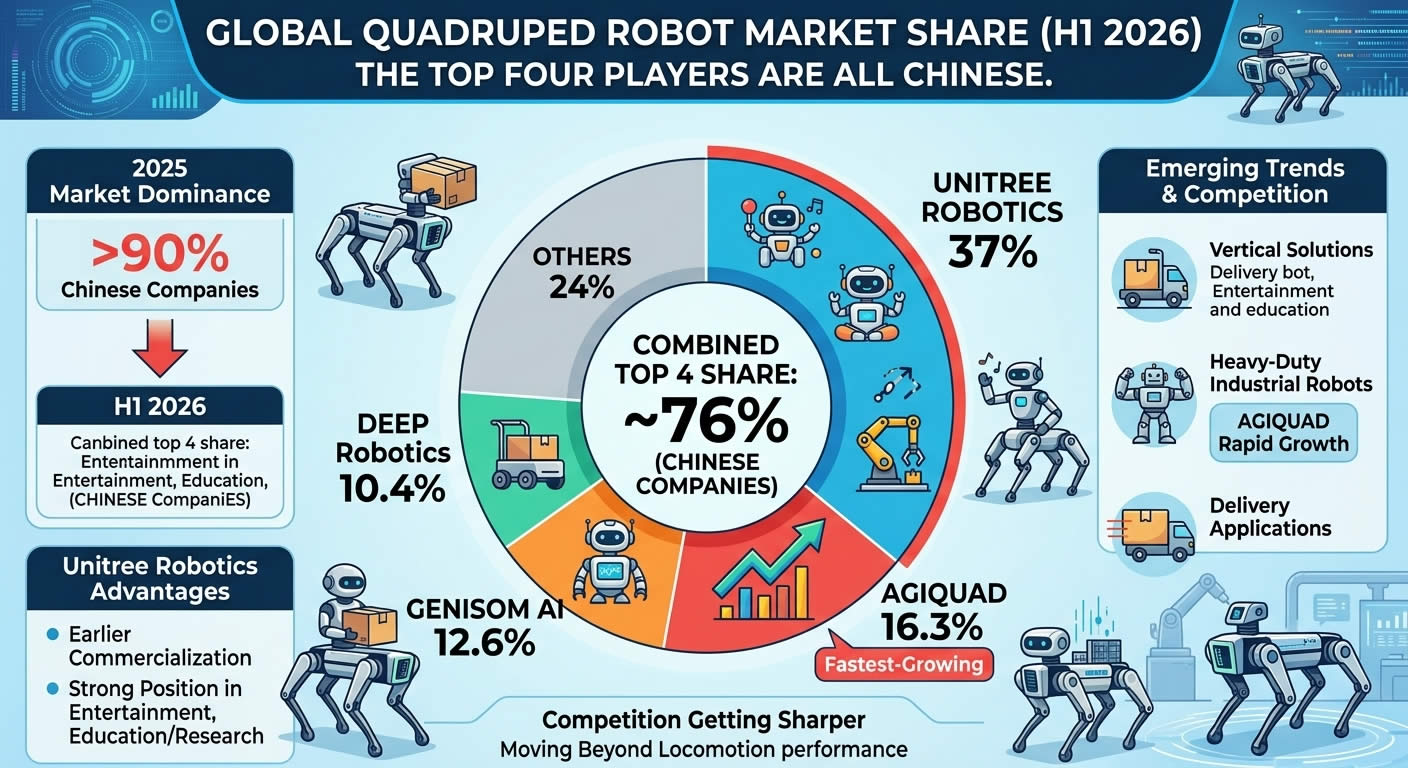
Unitree (宇树科技) lidera con el 37% del mercado. Comenzó las ventas comerciales antes que casi todos y se plantó en dos mercados poco glamorosos pero estables: el entretenimiento y la educación STEM. AGIQUAD está segundo con 16.3% y ha sido la gran revelación de 2026. GENISOM AI y DEEP Robotics siguen con 12.6% y 10.4%.
Juntas, esas cuatro se llevaron el 76% de los envíos globales en el primer semestre de 2026. En todo 2025, los fabricantes chinos cubrieron más del 90% del mercado.
La competencia entre ellas ya está cambiando de forma. Los líderes antes discutían sobre qué tan bien podía caminar, correr y mantener el equilibrio una máquina. Ahora la pregunta es quién puede entregar una solución funcional para una industria específica, con hardware, sensores, software y contratos de servicio vendidos en paquete.
Esa contienda se ve distinta en el segmento industrial, donde el ranking se reordena. AGIQUAD tiene el 27.8% del mercado industrial, por delante de DEEP Robotics con 26% y GENISOM AI con 18.9%. Unitree (宇树科技), dominante en el total, está cuarta con 17.6%: su ventaja descansa en el entretenimiento y la educación, no en el piso de planta.
Un robot educativo y un robot para una fundición son productos distintos
Los dos extremos del mercado tiran en direcciones opuestas.
En educación y entretenimiento, los compradores juzgan un robot por su locomoción y poco más. Las cargas suelen ser menores a 5 kg, las baterías se cambian en segundos y la máquina puede caerse de vez en cuando sin que nadie llene un reporte de incidente.
El trabajo industrial es un problema de ingeniería más duro. Un robot en el piso de planta tiene que fusionar lecturas de varios sensores para entender un espacio desordenado y detectar defectos, y además cargar con las herramientas que el trabajo requiera. Cámaras, brazos, sensores de gas y equipos a medida elevan el costo y la complejidad.
MicBot ha avanzado por ese camino más que la mayoría. La empresa construye para la industria pesada extrema, incluidos el aluminio electrolítico y los químicos. Huang Ziyan, su director de marketing, señala que el piso de electrólisis está saturado de interferencia magnética capaz de detener a un cuadrúpedo común. Las máquinas de MicBot están construidas para tolerarla, y cargan una carga dinámica de hasta 200 kg.
Esa ingeniería se nota en el precio. Los modelos educativos y de entretenimiento de Unitree (宇树科技) se venden hoy por el equivalente a unas decenas de miles de yuanes. Las unidades industriales de MicBot siguen costando alrededor de 300,000 yuanes, unos 45,000 dólares, y ahí se mantienen.
Qi espera que esa brecha defina la siguiente fase de crecimiento. El entretenimiento, la educación y un mercado doméstico todavía naciente tienen espacio para expandirse, dice, pero las aplicaciones industriales serán el motor que haga subir los ingresos de la industria.
Boston Dynamics llegó primero
La empresa que hizo que el mundo prestara atención a los robots con patas fue estadounidense. Boston Dynamics publicó su demo de Spot Classic en 2015 y el video llegó a todas partes.
La historia de negocio que siguió fue más desordenada. La empresa cambió de manos varias veces, de Google a SoftBank y ahora Hyundai, mientras las máquinas seguían caras y el caso comercial seguía débil. Los fabricantes chinos son los que están metiendo a los cuadrúpedos en trabajo pagado y a escala.
Los jugadores occidentales creíbles que quedan en el campo, Boston Dynamics y la suiza ANYbotics entre ellos, persiguen sobre todo clientes industriales con precios unitarios altos y se apoyan en contratos de RaaS (Robot como Servicio) en lugar de ventas directas.
Wu Xiang, vicepresidente de Pudu Robotics, no ve mucha distancia entre los dos bandos en tecnología. La división, en su lectura, se reduce al momento y a la elección de mercado. Las empresas occidentales empezaron antes y construyeron una ventaja en narrativa y ecosistemas de desarrolladores. Las empresas chinas están más cerca de las fábricas y de las operaciones físicas, lo que las hace rápidas para iterar y buenas para organizar cadenas de suministro. Esa ventaja aparece en el costo y en la velocidad con que se entregan los pedidos.
Donde la industria china todavía es débil es en el paso posterior a la manufactura: convertir una máquina capaz en un producto estandarizado, y luego en una red de servicio que pueda replicarse ciudad por ciudad.
Huang plantea el cuello de botella en términos similares. La producción masiva, dice, no está frenada por motores ni baterías, sino por la ausencia de procedimientos operativos estandarizados para cada industria, y por la falta de módulos estandarizados que los ingenieros puedan reutilizar entre ellas.
El manual de los drones, otra vez
Los fabricantes chinos de robots fueron globales desde su primera venta, no después de una década de escalar en casa.
Unitree (宇树科技) construyó un ecosistema de desarrollo de terceros alrededor de su hardware y consiguió una gran base de clientes académicos y de investigación dentro y fuera de China. AGIQUAD se movió más rápido en exportaciones: los envíos al extranjero representaron cerca del 40% de su volumen en el primer semestre de 2026.
Hay un precedente. En los drones de consumo, tanto Estados Unidos como China produjeron una multitud de startups en los primeros años. DJI y sus pares chinos terminaron con la mayor parte del mercado. Un socio de una conocida empresa de robótica es directo sobre el paralelo: sostiene que las empresas chinas pueden superar en innovación a sus contrapartes estadounidenses, no solo ganarles en precio.
Es una lectura confiada de un mercado joven. Los cuadrúpedos todavía están en etapa temprana. La mayoría de las unidades vendidas hoy van a escuelas, laboratorios y proyectos piloto, no al trabajo industrial rutinario.
Wu dice que el control chino del mercado depende de que los componentes centrales y el software sigan mejorando, de que la industria pueda convertir sus despliegues en productos repetibles y estandarizados, y de que los fabricantes construyan capacidad de servicio local en los países a los que venden.
Qi es más específico sobre el riesgo. Espera que las empresas chinas lideren por varios años más, pero nota que los fabricantes extranjeros están empezando a entrar a través del desarrollo de terceros sobre plataformas chinas. Mantener una participación por encima del 90% no está garantizado.
El propio pronóstico de Counterpoint deja espacio para todos. Espera que 2026 sea el primer año en que los envíos globales de cuadrúpedos superen las 90,000 unidades, y que el mercado supere los 10,000 millones de dólares para 2030, creciendo a una tasa anual compuesta superior al 60%.
Fuente: Robots Daily