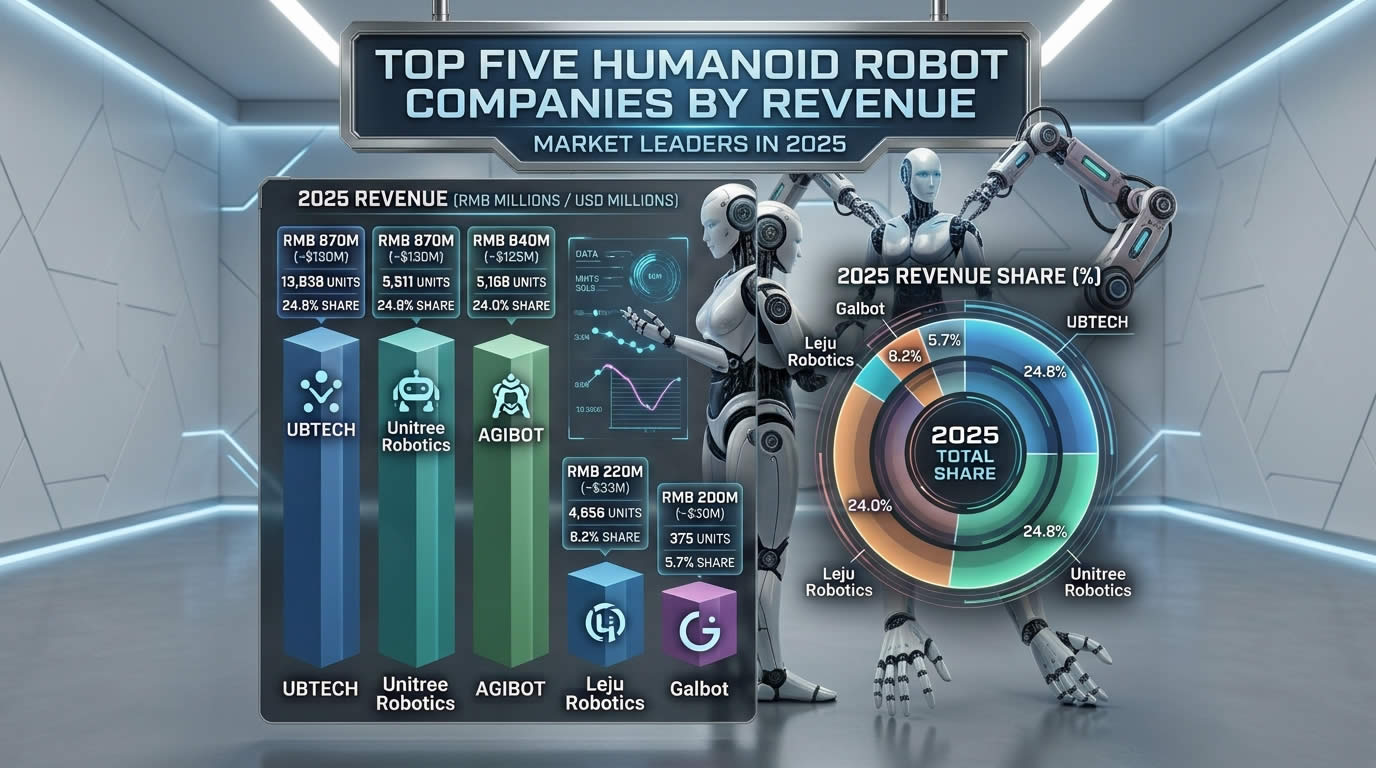
Cinco empresas chinas lideran el ranking mundial de ingresos
Frost & Sullivan estima que el mercado global de robots humanoides generó 500 millones de dólares en ingresos en 2025, con ventas de alrededor de 35.000 unidades. Solo en el primer semestre de 2026, el mercado sumó otros 540 millones de dólares con ventas de unas 36.000 unidades.
Seis meses de 2026 ya superaron a todo 2025 en ambos indicadores.
Las empresas líderes también cambiaron de lugar entre un período y otro.
| Puesto | Empresa | Ingresos 2025 | Participación en ingresos 2025 | Unidades 2025 |
|---|---|---|---|---|
| 1 | UBTECH | 870 millones de yuanes (~130 millones de dólares) | 24,8 % | 13.838 |
| 2 | Unitree (宇树科技) | 870 millones de yuanes (~130 millones de dólares) | 24,8 % | 5.511 |
| 3 | AGIBOT | 840 millones de yuanes (~125 millones de dólares) | 24,0 % | 5.168 |
| 4 | Leju Robotics | 220 millones de yuanes (~33 millones de dólares) | 6,2 % | 4.656 |
| 5 | Galbot | 200 millones de yuanes (~30 millones de dólares) | 5,7 % | 375 |
En el primer semestre de 2026, el orden fue UBTECH, AGIBOT, Unitree (宇树科技), Galbot y Leju Robotics, con participaciones en los ingresos de 16,5 %, 16,1 %, 15,3 %, 5,5 % y 4,0 %.
UBTECH se mantuvo arriba, con 620 millones de yuanes (92,5 millones de dólares) en ingresos relacionados con robots humanoides en el primer semestre de 2026. Le siguió AGIBOT con 610 millones de yuanes (91,0 millones de dólares) y luego Unitree (宇树科技) con 580 millones de yuanes (86,6 millones de dólares), según la metodología del informe.
Las cifras de unidades cuentan otra historia.
UBTECH vendió 13.838 robots humanoides en 2025, frente a 5.511 de Unitree (宇树科技) y 5.168 de AGIBOT. Galbot quedó quinta en ingresos con apenas 375 unidades reportadas.
Esa brecha merece una mirada más detenida. Dividir los ingresos reportados por las unidades vendidas no da un precio promedio de venta: la medición de ingresos del informe abarca un conjunto amplio de productos y servicios relacionados, y sigue sus propias definiciones de mercado y su propia metodología de estimación. Aun así, los números muestran que las cinco empresas están monetizando los robots humanoides de maneras muy distintas.
El mercado crece más rápido que su presencia en las fábricas
Las cifras generales del mercado pueden dar la impresión de que los robots humanoides ya se convirtieron en un producto industrial masivo.
Los datos por aplicación muestran un panorama más sobrio.
Frost & Sullivan divide el mercado global de robots humanoides en cuatro categorías de aplicación: entretenimiento y espectáculos, investigación y educación, recolección de datos y operaciones de producción.
En el primer semestre de 2026, entretenimiento y espectáculos representó unas 21.000 unidades y 190 millones de dólares en ingresos. Investigación y educación se llevó unas 12.000 unidades y 140 millones de dólares. La recolección de datos sumó cerca de 3.000 unidades y 130 millones de dólares. Las operaciones de producción representaron apenas unas 1.000 unidades, pero generaron alrededor de 80 millones de dólares.
O sea, las operaciones de producción son una porción chica de las unidades vendidas, aunque sus ingresos van en aumento.
El informe calcula los ingresos de operaciones de producción en unos 50 millones de dólares en 2025 y 80 millones de dólares en el primer semestre de 2026, el mayor aumento entre las cuatro categorías. El trabajo incluye manipulación de materiales, carga y descarga, clasificación, ensamblaje y reparto en manufactura, logística y operaciones comerciales.
Por eso el ranking de ingresos merece más atención que un simple gráfico de envíos.
Una empresa puede vender miles de robots más baratos para investigación, educación o entretenimiento sin demostrar nunca que esas máquinas pueden funcionar de forma confiable en una fábrica durante períodos largos. El despliegue industrial plantea preguntas más difíciles: tasa de tareas completadas, tiempo de ciclo, seguridad, tiempo de actividad, integración con el equipamiento existente y retorno de la inversión.
El informe identifica las operaciones de producción como el camino principal hacia un mayor valor comercial, aunque aclara que las aplicaciones industriales y logísticas todavía están en etapa de proyectos piloto y despliegues en lotes pequeños.
Los robots de IA física de tamaño completo cambian la economía
El informe de Frost & Sullivan hace otra distinción útil entre el mercado general de robots humanoides y los robots humanoides de IA física de tamaño completo.
Define como humanoides de tamaño completo a los que miden al menos 160 centímetros. Según su definición, los robots humanoides de IA física son sistemas capaces de percibir su entorno, entender tareas, planificar acciones y ejecutarlas en función de la retroalimentación, con cierta capacidad para generalizar entre tareas y entornos. Estos productos suelen llevar a bordo una capacidad de cómputo de IA de más de 200 TOPS.
Este segmento es mucho más chico en volumen de unidades.
Frost & Sullivan estima que los robots humanoides de IA física de tamaño completo representaron unas 5.000 unidades y 260 millones de dólares en ingresos en 2025. En el primer semestre de 2026, el segmento llegó a unas 6.000 unidades y 320 millones de dólares.
Dicho de otro modo, en el primer semestre de 2026 los robots humanoides de IA física de tamaño completo fueron apenas una sexta parte de las unidades vendidas, pero aportaron cerca de tres quintos de los ingresos del mercado.
Los números sugieren otra forma de mirar el crecimiento de la industria.
El mercado sigue vendiendo grandes cantidades de robots para investigación, educación, demostraciones, entretenimiento y recolección de datos. Pero un grupo más chico de máquinas de tamaño completo y más capaces se está quedando con una parte mucho mayor del dinero.
UBTECH es especialmente fuerte en este terreno. El informe le asigna una participación del 45,1 % en los ingresos de robots humanoides de IA física de tamaño completo en 2025, por delante de AGIBOT con 15,9 %, Galbot con 11,0 %, ROBOTERA con 4,0 % y Leju Robotics con 3,0 %. En el primer semestre de 2026, UBTECH siguió liderando con 26,0 %, seguida por AGIBOT, Galbot, ROBOTERA y Leju Robotics.
Es un panorama distinto al del mercado general.
Unitree (宇树科技), segunda en el ranking general de ingresos de 2025, no aparece entre las cinco primeras de la tabla de ingresos de IA física de tamaño completo de Frost & Sullivan.
La distinción importa al analizar el mercado chino de robots humanoides. “Principal empresa de robots humanoides” puede significar cosas muy distintas según si la medida es ingresos, envíos, tamaño del producto o autonomía.
Por qué las empresas chinas están escalando
La comparación de Frost & Sullivan entre China, Estados Unidos y otros mercados importantes apunta a la infraestructura de manufactura, las cadenas de suministro de robótica, la integración entre software y hardware y el acceso a aplicaciones, no a una única ventaja tecnológica.
La industria robótica china está muy ligada a una base manufacturera amplia que incluye los sectores automotriz, electrónico y otros sectores industriales. El informe destaca la disponibilidad de proveedores de motores, reductores, sensores, componentes estructurales, baterías y servicios de manufactura, lo que ayuda a las empresas a iterar sus productos y avanzar hacia la producción en volumen.
El estilo de desarrollo también es distinto.
El informe describe a las empresas chinas de robots humanoides como más enfocadas en la coordinación entre software y hardware, la integración de ingeniería y la iteración rápida de productos. El cuerpo del robot, el control de movimiento, los sistemas de sensado y las capacidades inteligentes se desarrollan y ajustan en conjunto, en lugar de tratarse como capas separadas.
Para una máquina que tiene que caminar, percibir objetos, manipularlos y trabajar cerca de personas, esa integración puede importar tanto como el modelo de IA de base.
El otro factor es el acceso a entornos reales.
Las empresas chinas están probando robots humanoides en entretenimiento, investigación, recolección de datos, manufactura y logística. Frost & Sullivan dice que la comercialización avanza mediante la iteración de productos, pilotos de aplicación y desarrollo conjunto con clientes, pasando poco a poco de las demostraciones al despliegue.
Eso le da a la industria un camino desde el laboratorio hasta el uso repetido en el mundo físico.
El ciclo de datos podría terminar importando más que el hardware
Hay una capa del mercado chino que es fácil pasar por alto si solo se miran las ventas de robots.
Los robots humanoides necesitan datos del mundo real para mejorar en el manejo de objetos, entornos y tareas desconocidos. El informe de Frost & Sullivan trata la recolección de datos como un mercado comercial en sí mismo, que abarca teleoperación, demostraciones humanas, datos de robots reales, sensado visual y de fuerza, centros de entrenamiento e instalaciones de producción de datos.
También describe un cambio desde una recolección dispersa y por proyecto hacia centros de entrenamiento centralizados y “fábricas de datos” más grandes.
Eso arma un ciclo:
despliegue de robots → datos del mundo real → entrenamiento de modelos → actualización del robot → nuevo despliegue
El informe sostiene que los entornos de producción aportan otra capa de datos, porque generan resultados reales de tareas, fallas, condiciones inusuales y registros de operación de larga duración.
Para las empresas que construyen robots humanoides de propósito general, eso podría resultar tan valioso como vender más hardware.
Un robot usado en una demostración de una hora dice poco sobre cómo se comporta después de miles de ciclos repetitivos. Un robot que trabaja en tareas reales de producción tiene que lidiar con variaciones, errores, interrupciones y desgaste físico, condiciones que un laboratorio no puede reproducir del todo.
Lo difícil ya no es construir un robot que camine
La lista de factores críticos de éxito del informe va mucho más allá del diseño del robot: abarca el cuerpo y el hardware central, la IA física, el despliegue en escenarios de producción y la validación de clientes, la acumulación de datos de robots reales, la fabricación masiva y la entrega comercial, y la seguridad y el cumplimiento normativo.
Un robot humanoide comercialmente viable tiene que combinar actuadores, manos diestras, sensores, baterías, cómputo y estructuras mecánicas en un sistema confiable. Después tiene que fabricarse de forma consistente, entregarse en volumen, integrarse a los flujos de trabajo del cliente y recibir soporte después del despliegue. La seguridad y el cumplimiento normativo ganan importancia a medida que los robots comparten espacio con personas y equipos industriales.
El informe también deja claro que el despliegue industrial es bastante más difícil que el entretenimiento o la investigación. A los clientes de producción les importan la estabilidad, la seguridad, la operación continua, el éxito de las tareas y el retorno de la inversión.
La próxima fase del mercado se va a definir por qué tan bien las empresas logren cumplir esos requisitos.
Las cinco empresas chinas en lo más alto de la tabla global de ingresos de Frost & Sullivan muestran que los fabricantes chinos ya construyeron una base comercial considerable. Pero el mismo informe muestra que la mayoría de los robots humanoides todavía se venden fuera de las operaciones de producción.
La pregunta clave ahora es cuántos de esos miles de robots humanoides van a poder pasar de ser productos que las empresas compran a máquinas que mantienen funcionando porque tienen sentido económico.
Fuente: Robots Daily