Los datos de solicitudes de IP5 muestran que la ventaja de China crece rápido. La pregunta difícil es si liderar en cuerpos de robot se traduce en controlar los cerebros de los robots, y las fábricas que los construyen.
El dominio de China sobre las patentes de robots humanoides se volvió a afianzar este año, y el margen ya no es tan chico como para descartarlo como algo pasajero.
Según el conjunto de datos de IP5, la participación de China en las patentes de robots humanoides llegó al 60,8% en el primer semestre de 2026, frente al 51,8% de 2024. Estados Unidos bajó del 27,3% al 21,8%. Corea del Sur, que alguna vez se vio como un rival natural en hardware robótico, cayó al 4,6%.
Los volúmenes de solicitudes están todavía más desequilibrados. En los primeros seis meses de 2026, China presentó 1.584 solicitudes de patentes de robots humanoides. Estados Unidos presentó 113. Corea del Sur, 35, más o menos una por cada 45 de China. En todo 2025 los totales fueron 2.573, 640 y 97.
Hay una advertencia importante: las solicitudes de patente se suelen publicar 18 meses después de presentarse. Las cifras de 2026 describen un mapa que todavía se está dibujando, no un conteo final. Conviene leerlas como una señal de dónde está apostando la industria.
Patentes de robots humanoides: la brecha en números
| Indicador | China | Estados Unidos | Corea del Sur |
|---|---|---|---|
| Participación en patentes de humanoides, 1.er semestre de 2026 | 60,8% | 21,8% | 4,6% |
| Participación en patentes de humanoides, 2024 | 51,8% | 27,3% | s/d |
| Solicitudes presentadas, 1.er semestre de 2026 | 1.584 | 113 | 35 |
| Solicitudes presentadas, todo 2025 | 2.573 | 640 | 97 |
| Patentes de modelos fundacionales para robots, 1.er semestre de 2026 | 66,3% | 14,1% | 8,8% |
| Solicitudes presentadas, 2020-2025 | 7.705 | 1.561 | s/d |
Fuentes: estadísticas de IP5; LexisNexis; Morgan Stanley. Japón quedó tercero en el período 2020-2025 con 1.102 solicitudes. “Participación” y “solicitudes presentadas” son indicadores distintos y no tienen un denominador común.
Las cinco oficinas detrás de la cifra
IP5 es la forma corta de referirse a las cinco oficinas de patentes más grandes del mundo: la CNIPA de China, la USPTO, la Oficina Europea de Patentes, la Oficina Japonesa de Patentes y la KIPO de Corea del Sur. Entre las cinco manejan una gran parte de las solicitudes de patentes del mundo, incluidas las solicitudes PCT, lo que convierte a los datos de IP5 en un indicador útil de las tendencias industriales globales.
Los robots humanoides se prestan especialmente bien para este tipo de análisis. Una máquina que camina, ve, agarra y razona tiene que resolver todo a la vez: estructura mecánica, módulos de articulaciones, control de movimiento, percepción visual, detección de fuerza, localización y navegación, manipulación diestra, modelos de IA, gestión de energía e interacción humano-robot. Más que un producto, es el rearmado de toda una pila de inteligencia para el mundo físico. Sus patentes más valiosas casi nunca se ven desde afuera.
La acción pasa de las manos a los cerebros
La composición de esa pila de patentes está cambiando rápido.
En 2024, la actividad de patentes de humanoides se concentraba en la “capa de extremidades”: estructuras mecánicas, articulaciones, actuadores, el hardware que hace que un robot se mueva. Para 2025 el equilibrio se había dado vuelta. Las patentes de la “capa del cerebro” se acercaron al 50% del total, mientras que la capa de extremidades cayó por debajo del 25%.
El crecimiento de China en la capa del cerebro fue pronunciado. LexisNexis, la firma de análisis de información, informa que la actividad de patentes china se multiplicó por cinco, aproximadamente, en arquitecturas de control y planificación durante la última década, y que más o menos se duplicó en sistemas de interacción. En modelos fundacionales para robots (RFM), la frontera del sector, China tuvo el 66,3% de las patentes en el primer semestre de 2026, frente al 14,1% de Estados Unidos y el 8,8% de Corea del Sur.
El motor ya es conocido. Una vez que la IA generativa les dio a las máquinas la capacidad de interpretar lenguaje natural y planificar tareas de varios pasos, la IA física dejó de ser un eslogan de investigación y se convirtió en un programa de ingeniería. La fortaleza acumulada de China en modelos grandes alimenta directamente la capa del cerebro de sus robots.
Una ventaja que se armó durante años
Es tentador leer las cifras de 2026 como una apropiación repentina de terreno. El registro de más largo plazo dice otra cosa.
El almanaque de robots humanoides de Morgan Stanley, publicado en diciembre de 2025, contó 7.705 solicitudes chinas relacionadas con humanoides en los cinco años de 2020 a 2025. Estados Unidos presentó 1.561, alrededor de un quinto del total de China. Japón quedó tercero con 1.102.
La comparación que aparece una y otra vez es la de los vehículos eléctricos. Hace una década, la ola de patentes chinas de vehículos eléctricos parecía volumen por el volumen mismo, y pocos observadores esperaban que la química de baterías detrás de ella sostuviera una industria de un billón de dólares. La curva de los robots humanoides sigue la misma forma, solo que más rápido.
Quién está construyendo realmente el foso
La participación agregada dice poco sobre quién es dueño de la tecnología, o qué tan buena es.
LexisNexis analizó más de 26.000 familias de patentes para clasificar a las startups de humanoides según la fortaleza de sus patentes. Las cinco primeras son chinas. Fourier Intelligence y AgiBot, de Shanghái, ocupan los dos primeros lugares, seguidas por LimX Dynamics (逐际动力) y Pudu Robotics, de Shenzhen, con Unitree (宇树科技), de Hangzhou, en el quinto. Leju Robotics, de Shenzhen, está en el noveno puesto.
UBTech, excluida de esa clasificación porque es una empresa que cotiza en bolsa y no una startup, muestra cómo se ve una estrategia concentrada. A fines de junio de 2026, la empresa de Shenzhen tenía 3.112 patentes otorgadas, entre ellas 1.857 patentes de invención y 530 otorgadas en el exterior. Su cartera está construida en torno al despliegue más que a la demostración. El Walker S2, por ejemplo, puede cambiar su propia batería en unos tres minutos, una habilidad que se apoya en un grupo de patentes que cubren la coordinación de dos brazos, la gestión de baterías y el posicionamiento visual. Otra patente de UBTech, para un controlador de servomotor pensado para producir internamente un componente clave de los humanoides, ganó un Premio a la Excelencia en Patentes de China.
Unitree (宇树科技) tomó otro camino. La empresa de Hangzhou se hizo conocida por sus robots cuadrúpedos y avanzó a fondo en el control de locomoción con patas y en motores de articulación de alto rendimiento. Presentó 261 solicitudes de patente en ocho países y regiones, unas 50 de ellas solicitudes internacionales PCT, que cubren China, Estados Unidos, Japón y Europa. En julio de 2025 se convirtió en la única empresa china de robótica entre los diez ganadores de ese año de los Premios Globales de la OMPI.
LexisNexis también encontró algo contraintuitivo sobre el enfoque. De las diez instituciones con las carteras de patentes de humanoides más sólidas, nueve dedican menos del 10% de su total de patentes a los humanoides. La excepción es UBTech, cuyas patentes relacionadas con humanoides representan más de un cuarto de toda su cartera. En una industria tan joven, ir con todo pesa más que repartir apuestas.
Dónde China todavía va atrás
Volumen no es lo mismo que liderazgo técnico, y los números muestran una brecha clara.
LexisNexis ubica a Estados Unidos en el primer lugar en calidad promedio de patentes. Los inventores estadounidenses tienen solo alrededor del 5% de las familias de patentes activas relacionadas con la morfología, pero aportan cerca del 11% de la fortaleza global de cartera en esa área, más del doble de su participación por volumen. Las patentes estadounidenses también obtienen la mejor calidad promedio en cada uno de los tres dominios centrales: sistemas de interacción, morfología, y control y planificación.
La conclusión corta para los dos lados. Las empresas estadounidenses que intentan diseñar esquivando las patentes chinas se topan con una pared de volumen. Las empresas chinas que intentan vender en Estados Unidos se topan con un obstáculo distinto: menos patentes, pero con una calidad promedio más alta.
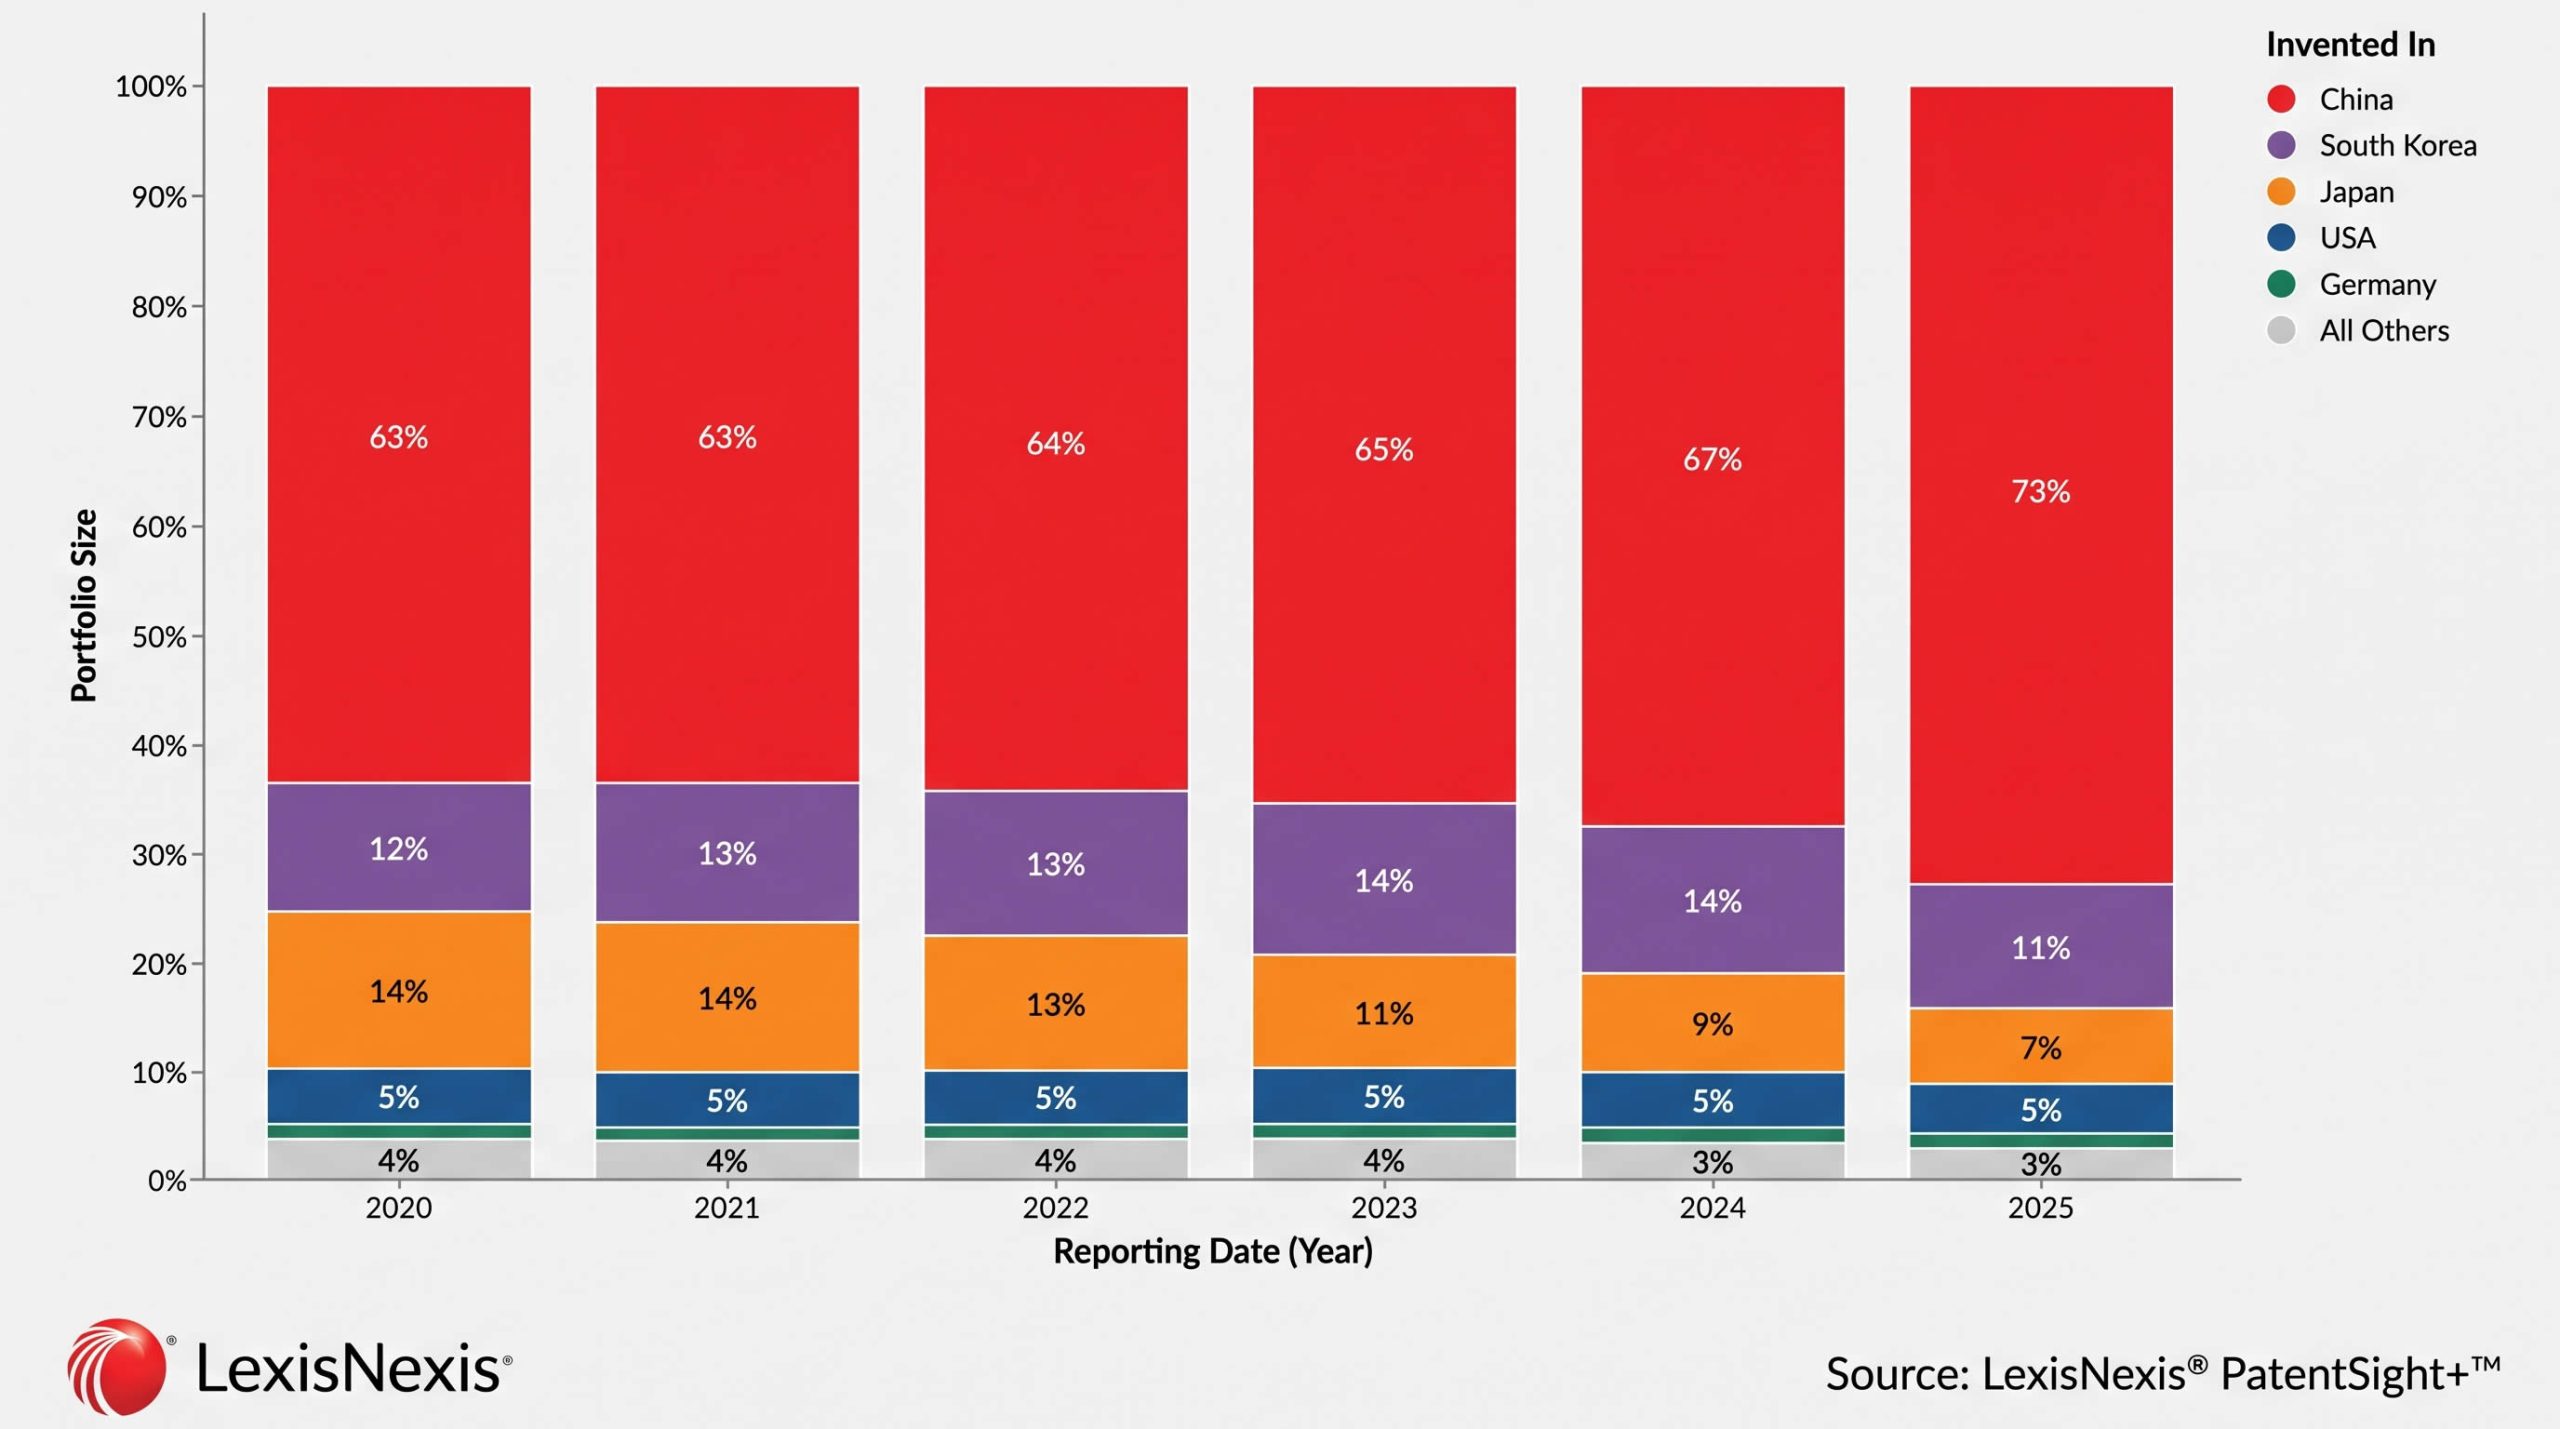
Pero si se ponderan esas mismas patentes por fortaleza de cartera, el panorama vuelve a cambiar. A fines de 2025, China representaba el 63% de la fortaleza global de cartera en tecnología relacionada con la morfología, frente a cerca del 11% de Estados Unidos y el 10% de Japón. La calidad general de las solicitudes chinas sube rápido. Construir una cartera densa de patentes realmente valiosas, simplemente, lleva más tiempo.
La brecha de costos entre una patente y un producto
Una segunda advertencia viene de la cadena de suministro. Los semiconductores representan solo alrededor del 5% de la lista de materiales de un robot humanoide. El resto del costo se concentra en actuadores, reductores, imanes de tierras raras y la mano de obra de 40 a 60 horas de ensamblaje manual. Ninguno de estos componentes de costo sigue la ley de Moore.
Ese es el abismo que una ventaja en patentes tiene que cruzar antes de convertirse en una ventaja industrial. Dominar las solicitudes da poder de negociación y libertad de diseño. Pero eso solo no hace que una mano sea más barata de fabricar.
Las patentes son nacionales, y el riesgo también
Los derechos de patente son territoriales, y eso define el juego más de lo que sugiere la participación global. Medido por la ubicación del inventor, China representaba el 73% de las familias de patentes activas relacionadas con la morfología a fines de 2025, y esas solicitudes están en oficinas de patentes de todo el mundo. Aunque el mercado estadounidense se cerrara a las importaciones de robots chinos, los fabricantes de Estados Unidos podrían encontrarse igual con propiedad intelectual china entre ellos y la tecnología clave. Forbes fue más lejos y sugirió que las empresas estadounidenses podrían llegar a necesitar licenciar propiedad intelectual china.
El paralelo con las telecomunicaciones es difícil de evitar. Cuando Huawei (华为) consiguió una posición de liderazgo en patentes esenciales para el estándar 5G, todos los fabricantes de equipos del mundo tuvieron que vérselas con sus condiciones. Si los robots humanoides van a repetir ese guion es una pregunta abierta, pero la dirección ya se puede leer.
El riesgo de litigios crece al mismo ritmo. En 2025, Unitree (宇树科技) fue blanco de lo que parecía un caso clásico de “trol de patentes”: una empresa dedicada a alimentos y artículos para el hogar adquirió una patente de “perro electrónico” y demandó a Unitree (宇树科技) cinco días después, reclamando 500 yuanes. Durante la apelación elevó el reclamo a 80 millones de yuanes, y después lo bajó de golpe otra vez a 500. El Tribunal Popular Supremo de China rechazó las apelaciones y confirmó la decisión anterior de que Unitree (宇树科技) no había infringido la patente; una contrademanda terminó luego en un fallo que calificó las demandas como litigio malicioso. Casos así recuerdan que, en un sector en auge, la propiedad intelectual es a la vez un foso y un arma, y que contar con una función permanente de alerta temprana y respuesta importa más que reaccionar caso por caso.
Mientras tanto, el problema de ingeniería más difícil está justo donde las patentes son más densas. Las manos diestras siguen siendo el obstáculo que ni siquiera Tesla logró superar. La empresa publicó patentes sobre esa tecnología y todavía está preparando a Optimus para la producción en masa, con la mano como el desafío pendiente.
Después del 60,8%
El 60,8% se entiende mejor como un hito, no como un punto final.
La posición de China se apoya en ventajas difíciles de copiar rápido: una cadena de suministro profunda, iteración de ingeniería veloz y apoyo político sostenido. Las estrategias de patentes que hoy están a la vista, desde el desarrollo propio de pila completa de UBTech hasta la campaña de solicitudes globales de Unitree (宇树科技) y el ascenso de jugadores más nuevos como Fourier Intelligence y AgiBot, pasaron de acumular volumen a apostar por la calidad.
Pero una patente no es un producto, y un producto no es una mercancía. La distancia entre una demo de laboratorio y una línea de fábrica, y entre una línea de fábrica y una sala de estar, se mide en costos, seguridad y el trabajo poco vistoso de adaptar una máquina a entornos reales desordenados.
Los próximos tres a cinco años son la ventana en la que la robótica humanoide deja de ser una historia de patentes y se convierte en una historia industrial. Las empresas que lleguen primero a la producción en volumen y a un ciclo comercial que funcione van a tener la voz más fuerte para darle forma a la industria.
Fuentes: estadísticas de patentes de IP5; LexisNexis (Patent Asset Index); investigación de Morgan Stanley sobre robots humanoides; OMPI; Forbes; Tribunal Popular Supremo de China.
Fuente: Robots Daily