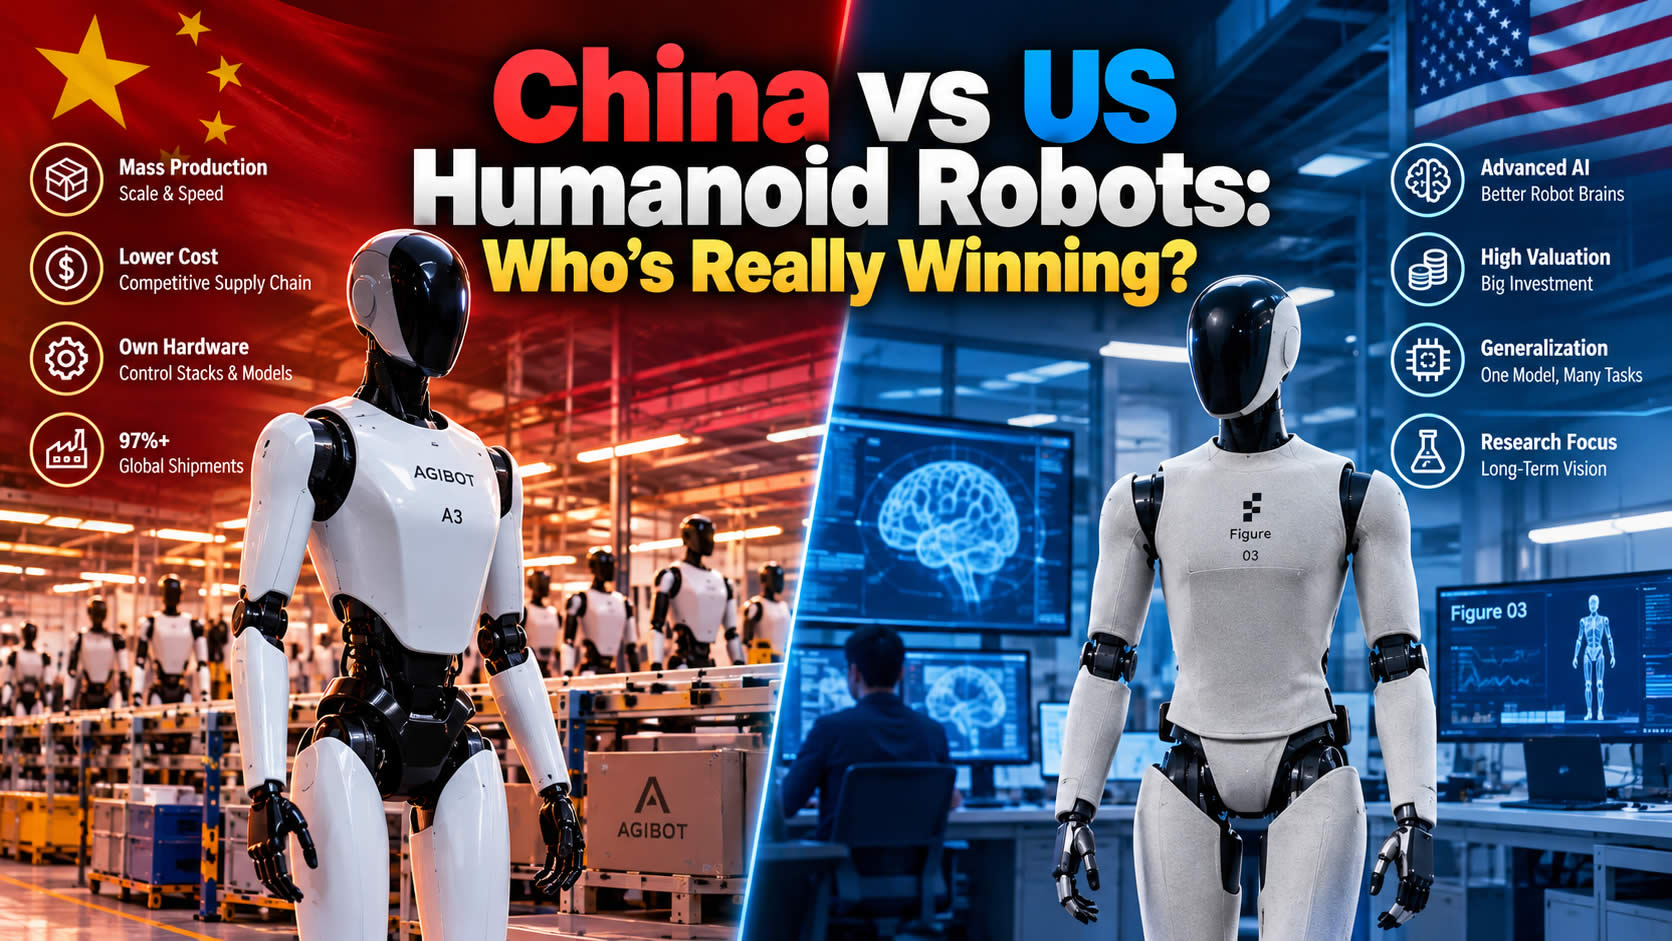
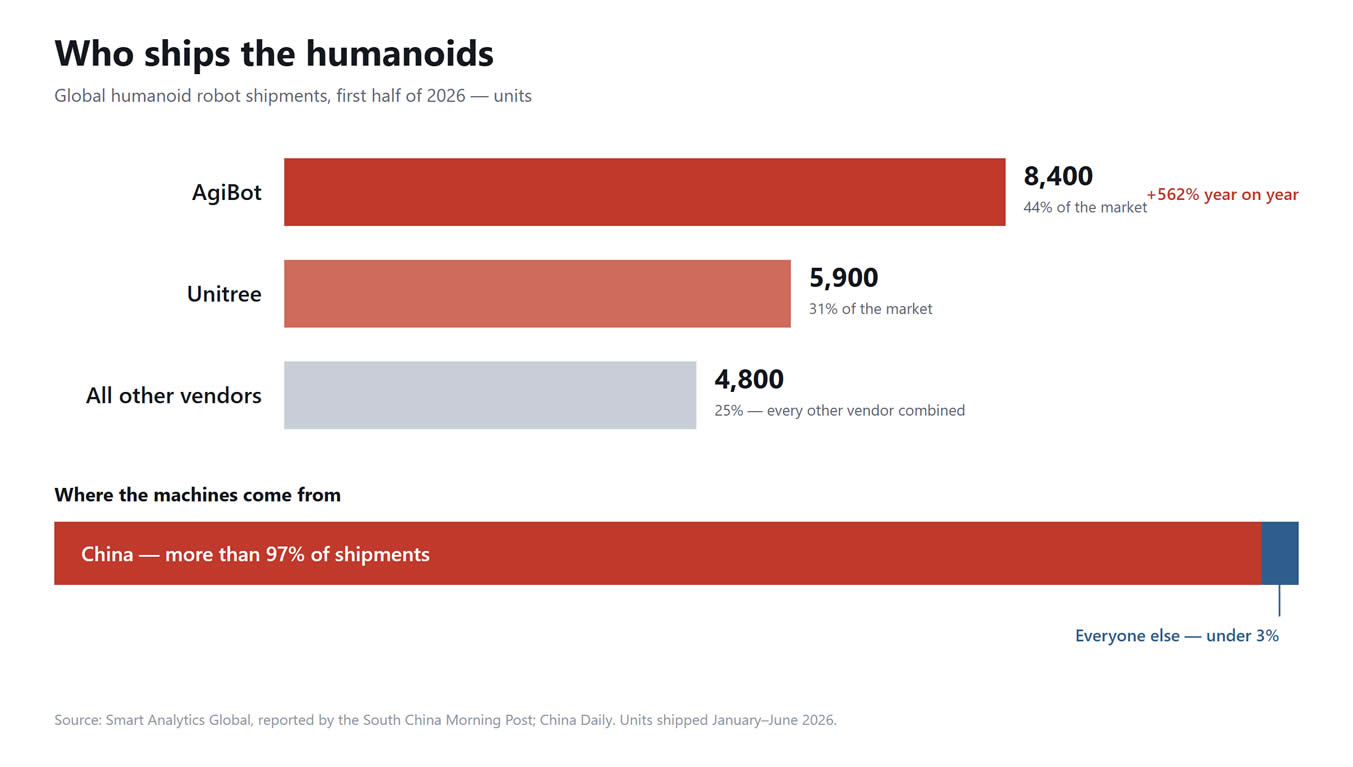
En los primeros seis meses de 2026, una empresa de Shanghái que no existía hace cuatro años envió cerca de 8.400 robots humanoides, más que todos los proveedores estadounidenses y europeos juntos. El total semestral de AgiBot subió 562% interanual y le dio el 44% del mercado mundial, según cifras de Smart Analytics Global difundidas por el South China Morning Post. El segundo, Unitree (宇树科技), de Hangzhou, envió cerca de 5.900. Entre las dos, dos empresas chinas concentraron más o menos tres cuartas partes de cada humanoide vendido en cualquier lugar, y los proveedores chinos como grupo aportaron más del 97%.
Estados Unidos envió un error de redondeo. Las estimaciones ponen toda la producción de Figure en 2025 en unos pocos cientos de unidades. Tesla mantuvo su flota de Optimus detrás de las puertas de sus propias fábricas.
Y sin embargo la frontera de la inteligencia robótica sigue pareciendo estadounidense. La arquitectura Helix de Figure, Gemini Robotics 2 de Google DeepMind, la pila de visión que Tesla sacó de sus autos: los cerebros de robot más capaces se están construyendo de un lado del Pacífico, y los cuerpos que los cargan, del otro. Los líderes chinos también construyen sus propias pilas de control y sus propios modelos. Lo que cambia es el énfasis, y el énfasis es lo que separa las dos mitades.
Si se ponen las dos mitades una al lado de la otra, el desajuste es claro. Una es un negocio de manufactura, con cadena de suministro, lista de precios y una fila de compradores. La otra es un programa de investigación, con una valuación, un video de demostraciones y una hipótesis sobre el futuro del trabajo. Las dos son legítimas. Simplemente no son el mismo tipo de cosa, y por eso cada intento de ordenarlas produce un ganador distinto.
Esto suele leerse como un marcador, y la lectura cambia según quién lee. China va ganando. Estados Unidos va ganando. Las dos lecturas se pierden lo que está pasando. No son dos corredores en la misma pista. Son dos mitades de una industria que todavía no se ensambló, y la frase que los dos lados usan ahora para nombrarla, IA física, tapa lo distinto de la construcción de cada mitad.
Dos respuestas a una sola pregunta
Si uno pregunta cuántos humanoides se enviaron en el primer semestre de 2026, obtiene tres números. Smart Analytics Global dice 19.100, un 272% más. IDC dice cerca de 25.000, un 432% más. Para todo el año pasado, Omdia contó cerca de 13.000, mientras la Federación Internacional de Robótica, que sigue solo unidades industriales y de servicio profesional, contó cerca de 7.000, y Unitree (宇树科技) por sí sola dijo haber entregado más de 5.500.
Nadie miente. Están contando cosas distintas. Algunos totales son unidades que salieron de una fábrica. Otros son unidades que un cliente aceptó. Otros cubren bípedos “puros” y excluyen las máquinas con ruedas que cada vez hacen más el trabajo real. El robot número 15.000 de AgiBot que salió de la línea, en junio, tenía ruedas.
Esa brecha va mucho más allá de un error de redondeo, y es lo bastante ancha como para cambiar quién parece el líder. La propia cifra de entregas de Unitree (宇树科技) en 2025 lo habría puesto por delante del número que Omdia dio para AgiBot en el mismo año. Las dos cifras se pueden defender. Describen conjuntos de productos distintos.
El desacuerdo no es un problema de calidad de datos que una investigación mejor vaya a arreglar. Es estructural. Un proveedor que cuenta una máquina de almacén con ruedas como humanoide y una casa de investigación que cuenta solo bípedos están respondiendo la pregunta que les hicieron. Quien cita un solo número para este mercado está eligiendo una definición y esperando que nadie pregunte.
Eso importa porque el sector ahora se valúa casi entero sobre proyecciones. Smart Analytics Global espera cerca de 60.000 unidades este año. JPMorgan también anotó 60.000, en camino a 1,75 millones para 2030. Morgan Stanley subió su pronóstico de China para 2026 de 28.000 unidades a 50.000, y ve 446.000 para 2030. Counterpoint espera más de 50.000, un 210% más. Entre el más cauto y el más agresivo de esos números de años futuros hay espacio suficiente para contener otra industria.
Cada cifra de esta nota, incluidas las de arriba, llega con una definición pegada. Cuando un informe ofrece un total único y prolijo y ningún método, hay que leerlo como un comunicado de prensa.
La brecha está en la pinza
La explicación estándar de la división es que Estados Unidos construye cerebros caros y China construye cuerpos baratos. Es cierto, y no es lo que importa. La diferencia más profunda es una decisión sobre de dónde salen los datos de entrenamiento.
Figure fabrica sus propios actuadores y sus propias manos. No por el gusto de la integración vertical. Enseñarle a un robot a levantar un huevo, y el resultado depende de la pinza tanto como del modelo: el juego mecánico, las curvas de torque y el error de calibración se filtran en el resultado. Si la mano viene de un proveedor, los datos llegan con una incógnita. Cuando el modelo falla, no se puede saber si falló el modelo o el hardware. Figure prefiere ser lenta y cara antes que meter esa ambigüedad en su conjunto de datos. Tesla tomó la misma decisión desde el lado contrario: reutilizó la pila de visión y los chips que ya había construido para sus autos, y mantuvo cuerpo y cerebro dentro de un solo sistema.
Los líderes chinos fueron por otro camino. AgiBot y Unitree (宇树科技) construyen su propio hardware y sus propias pilas de control, incluido el modelo fundacional Genie Operator-1 de AgiBot, pero ponen el peso en la plataforma, el precio y la velocidad de iteración, no en ser dueños de cada variable. El G1 de Unitree (宇树科技) arranca en 13.500 dólares en su configuración básica. Elon Musk habló de un precio de Optimus de 20.000 a 30.000 dólares, un objetivo y no un precio de lista. Esa vía mete una máquina en un laboratorio universitario o en un piloto municipal en cuestión de meses, a un precio que esos compradores sí pueden pagar. Lo que no resuelve es qué tan bien una habilidad aprendida en un cuerpo se transfiere a otro. Si se cambia la mano, los datos de entrenamiento de ayer pueden dejar de describir la máquina que está adelante.
Ese costo es real, y se acumula en silencio. También es, hasta ahora, la única forma de vender miles de unidades por año.
Por qué las dos mitades se separaron
Ningún lado se sentó a elegir su camino. Las opciones ya se habían estrechado antes de que cualquiera arrancara.
China fabrica cerca del 30% de los bienes manufacturados del mundo, y su base de proveedores va de fundiciones y cajas de engranajes a los talleres pequeños que cortan circuitos flexibles. Una empresa de robots ahí puede fundarse, financiarse, prototiparse y entrar en producción sin salir de una sola provincia. Densidad no es autosuficiencia: los componentes que China todavía no fabrica bien están entre los que más compra. Pero la densidad es lo que hace barato iterar el hardware.
Estados Unidos tiene el perfil opuesto. Su base manufacturera es más pequeña y sus plantas industriales son más difíciles de abrir a maquinaria experimental, lo que vuelve difícil de recorrer la vía de la comercialización rápida. Lo que Estados Unidos sí tiene es la capa de IA: los laboratorios de modelos, los aceleradores, las herramientas de simulación y los hábitos de los desarrolladores armados en dos décadas de trabajo en lenguaje y visión. Frente a una vía lenta y otra en gran parte cerrada, las empresas estadounidenses tomaron la lenta. Las valuaciones son menos un voto de confianza en este año que el costo de sostener un camino que no va a producir ingresos durante varios años más.
El resultado es un mercado en el que los dos lados no compiten por el mismo cliente. Un proveedor chino le vende una máquina a alguien que quiere una máquina. Un laboratorio estadounidense le vende una afirmación sobre el trabajo a alguien que quiere un retorno. Son compradores distintos, con distinta paciencia, y por ahora se atiende a los dos.
Lo que Estados Unidos está comprando de verdad
Si la ventaja de China es una cadena de suministro, la de Estados Unidos es un mercado de promesas.
La valuación de 39.000 millones de dólares de Figure, fijada en una Serie C que recaudó más de 1.000 millones en septiembre de 2025, es el titular, pero el patrón recorre todo el campo. Skild AI recaudó 1.400 millones de dólares en una ronda de enero de 2026, con una valuación por encima de 14.000 millones, y triplicó su valor en siete meses, sobre una tesis de modelos fundacionales de robots de propósito general y no sobre un producto. Un dinero de ese tipo compra tiempo e investigadores. No compra una fábrica.
La apuesta técnica que hay debajo es específica. Helix, de Figure, parte el control en dos: un modelo de visión y lenguaje más lento, de cerca de 7.000 millones de parámetros, que corre a 7 a 9 hercios y decide qué hacer, y un transformador visuomotor mucho más chico, de unos 80 millones de parámetros, que corre a 200 hercios y lo ejecuta. Figure dijo que todo el sistema se entrenó con cerca de 500 horas de datos teleoperados, una fracción de lo que cargan los conjuntos de datos comparables de visión, lenguaje y acción, y en enero sumó una tercera capa, un controlador de cuerpo completo de 10 millones de parámetros entrenado en 200.000 entornos simulados. Gemini Robotics 2, de Google DeepMind, ataca el mismo problema con un solo modelo que controla un cuerpo entero y no una extremidad.
Lo que los dos persiguen es la generalización: un robot al que se le pueda pedir que haga algo para lo que nunca se lo entrenó. Esa es la diferencia entre una máquina y un trabajador, y es toda la base del argumento de mercado laboral que justifica las valuaciones.
Leído el gasto con cuidado, el capital persigue algo más grande que los robots: la convicción de que quien sea dueño del modelo es dueño de la industria, más o menos como el sistema operativo terminó siendo dueño del teléfono. Si un modelo general puede manejar cualquier cuerpo, el cuerpo se vuelve una mercancía y el margen migra a la capa de software. Ese es el premio que persiguen los laboratorios estadounidenses, y explica por qué se conforman con enviar unos cientos de unidades mientras lo persiguen.
La brecha entre los principales modelos de IA de los dos países se achicó, según el AI Index 2026 de Stanford. Eso dice menos sobre robots de lo que parece. La competencia de un humanoide descansa en datos de manipulación, latencia de control, confiabilidad del hardware y en si una habilidad aprendida en un entorno sobrevive en otro, nada de lo cual mide una evaluación de lenguaje. El ecosistema CUDA de Nvidia y las pilas de simulación ya establecidas son ventajas reales para los equipos que las usan. No son prueba de que los modelos de robot estadounidenses generalicen mejor, y las empresas chinas están construyendo sus propias capas de simulación y de control al lado.
Barato, pero no por la razón que parece
La explicación refleja de la ventaja de costo china es el subsidio. La estructura de costos dice otra cosa.
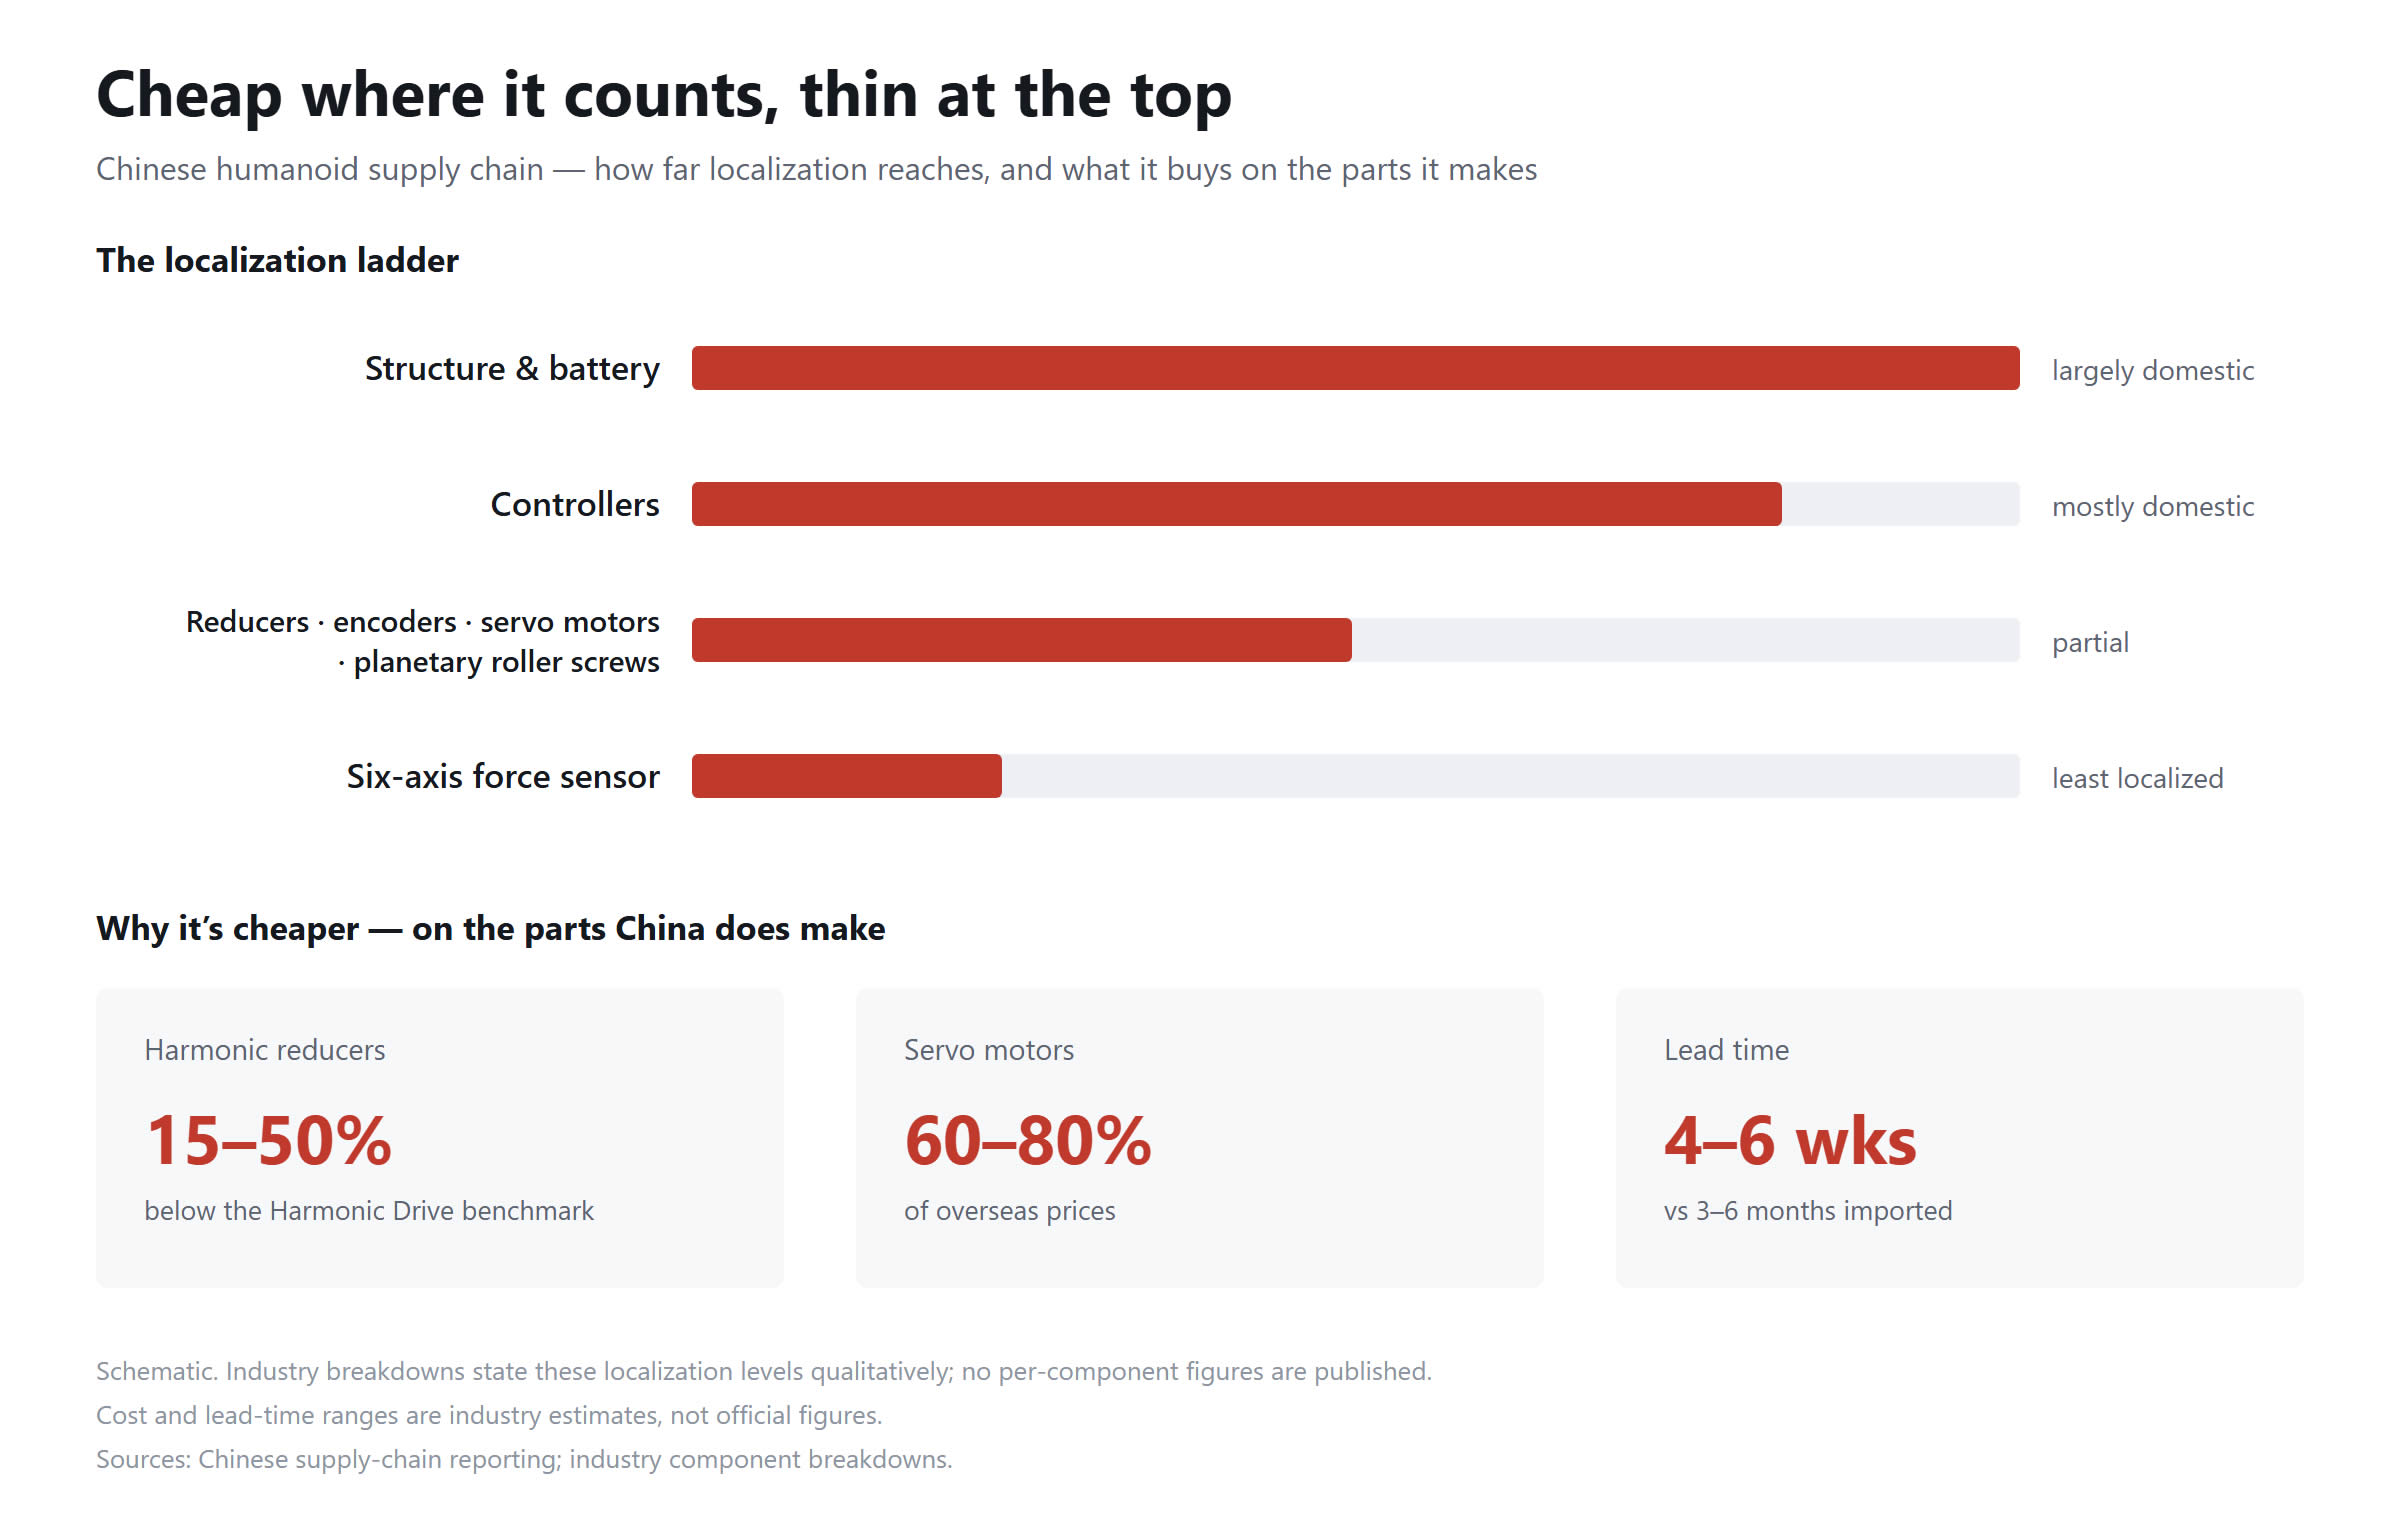
Estimaciones de la industria ponen los reductores armónicos nacionales, los engranajes de precisión de cada articulación, entre 15% y 50% por debajo del referente japonés que marca Harmonic Drive, y los servomotores nacionales entre el 60% y el 80% de los precios del exterior. Los plazos de entrega apuntan para el mismo lado: un reductor nacional llega en cuatro a seis semanas, contra tres a seis meses del equivalente importado. Ningún subsidio estatal puede comprar esa velocidad. Sale de una cadena de suministro tan apretada que cambiar un diseño no exige cambiar de continente.
Esa densidad no se trasplanta fácil. Llevó tres décadas de manufactura de componentes, un banco profundo de ingenieros de proceso y un mercado interno lo bastante grande para absorber piezas tempranas e imperfectas. Un gobierno puede subsidiar una fábrica hasta hacerla existir. No puede subsidiar una red de proveedores hasta hacerla madurar. La brecha de costo se mostró durable por esa razón, y la brecha de calidad se está mostrando igual de terca.
Después viene la parte que los folletos dejan afuera. La “tasa de localización” es el número más maltratado de la robótica china. Estructura y batería son en gran parte nacionales. Los controladores, en su mayoría, también. Más abajo, la escalera se cae. Reductores, encoders, servomotores y tornillos de rodillos planetarios quedan cortos de un abastecimiento nacional completo, y el sensor de fuerza de seis ejes, el componente que gobierna con qué suavidad un robot puede manipular lo que toca, es, según los propios desgloses de la industria, el menos localizado de todos.
Donde sí hay piezas nacionales, todavía no son equivalentes. Los rendimientos de los tornillos de rodillos planetarios nacionales quedan detrás del referente importado, y el rizado de torque de los motores sin núcleo nacionales es más alto que el de las mejores importaciones. La ventaja de costo es real. La brecha también. Quien diga que la sustitución de importaciones ya terminó no miró el sensor de fuerza.
Enviado no es desplegado
Acá está la cifra que debería inquietar a quienes envían todos esos robots. Smart Analytics Global informa que las aplicaciones industriales y comerciales se llevaron más del 70% de los envíos del primer semestre, frente a cerca de la mitad un año antes. Eso se lee como un mercado que está llegando.
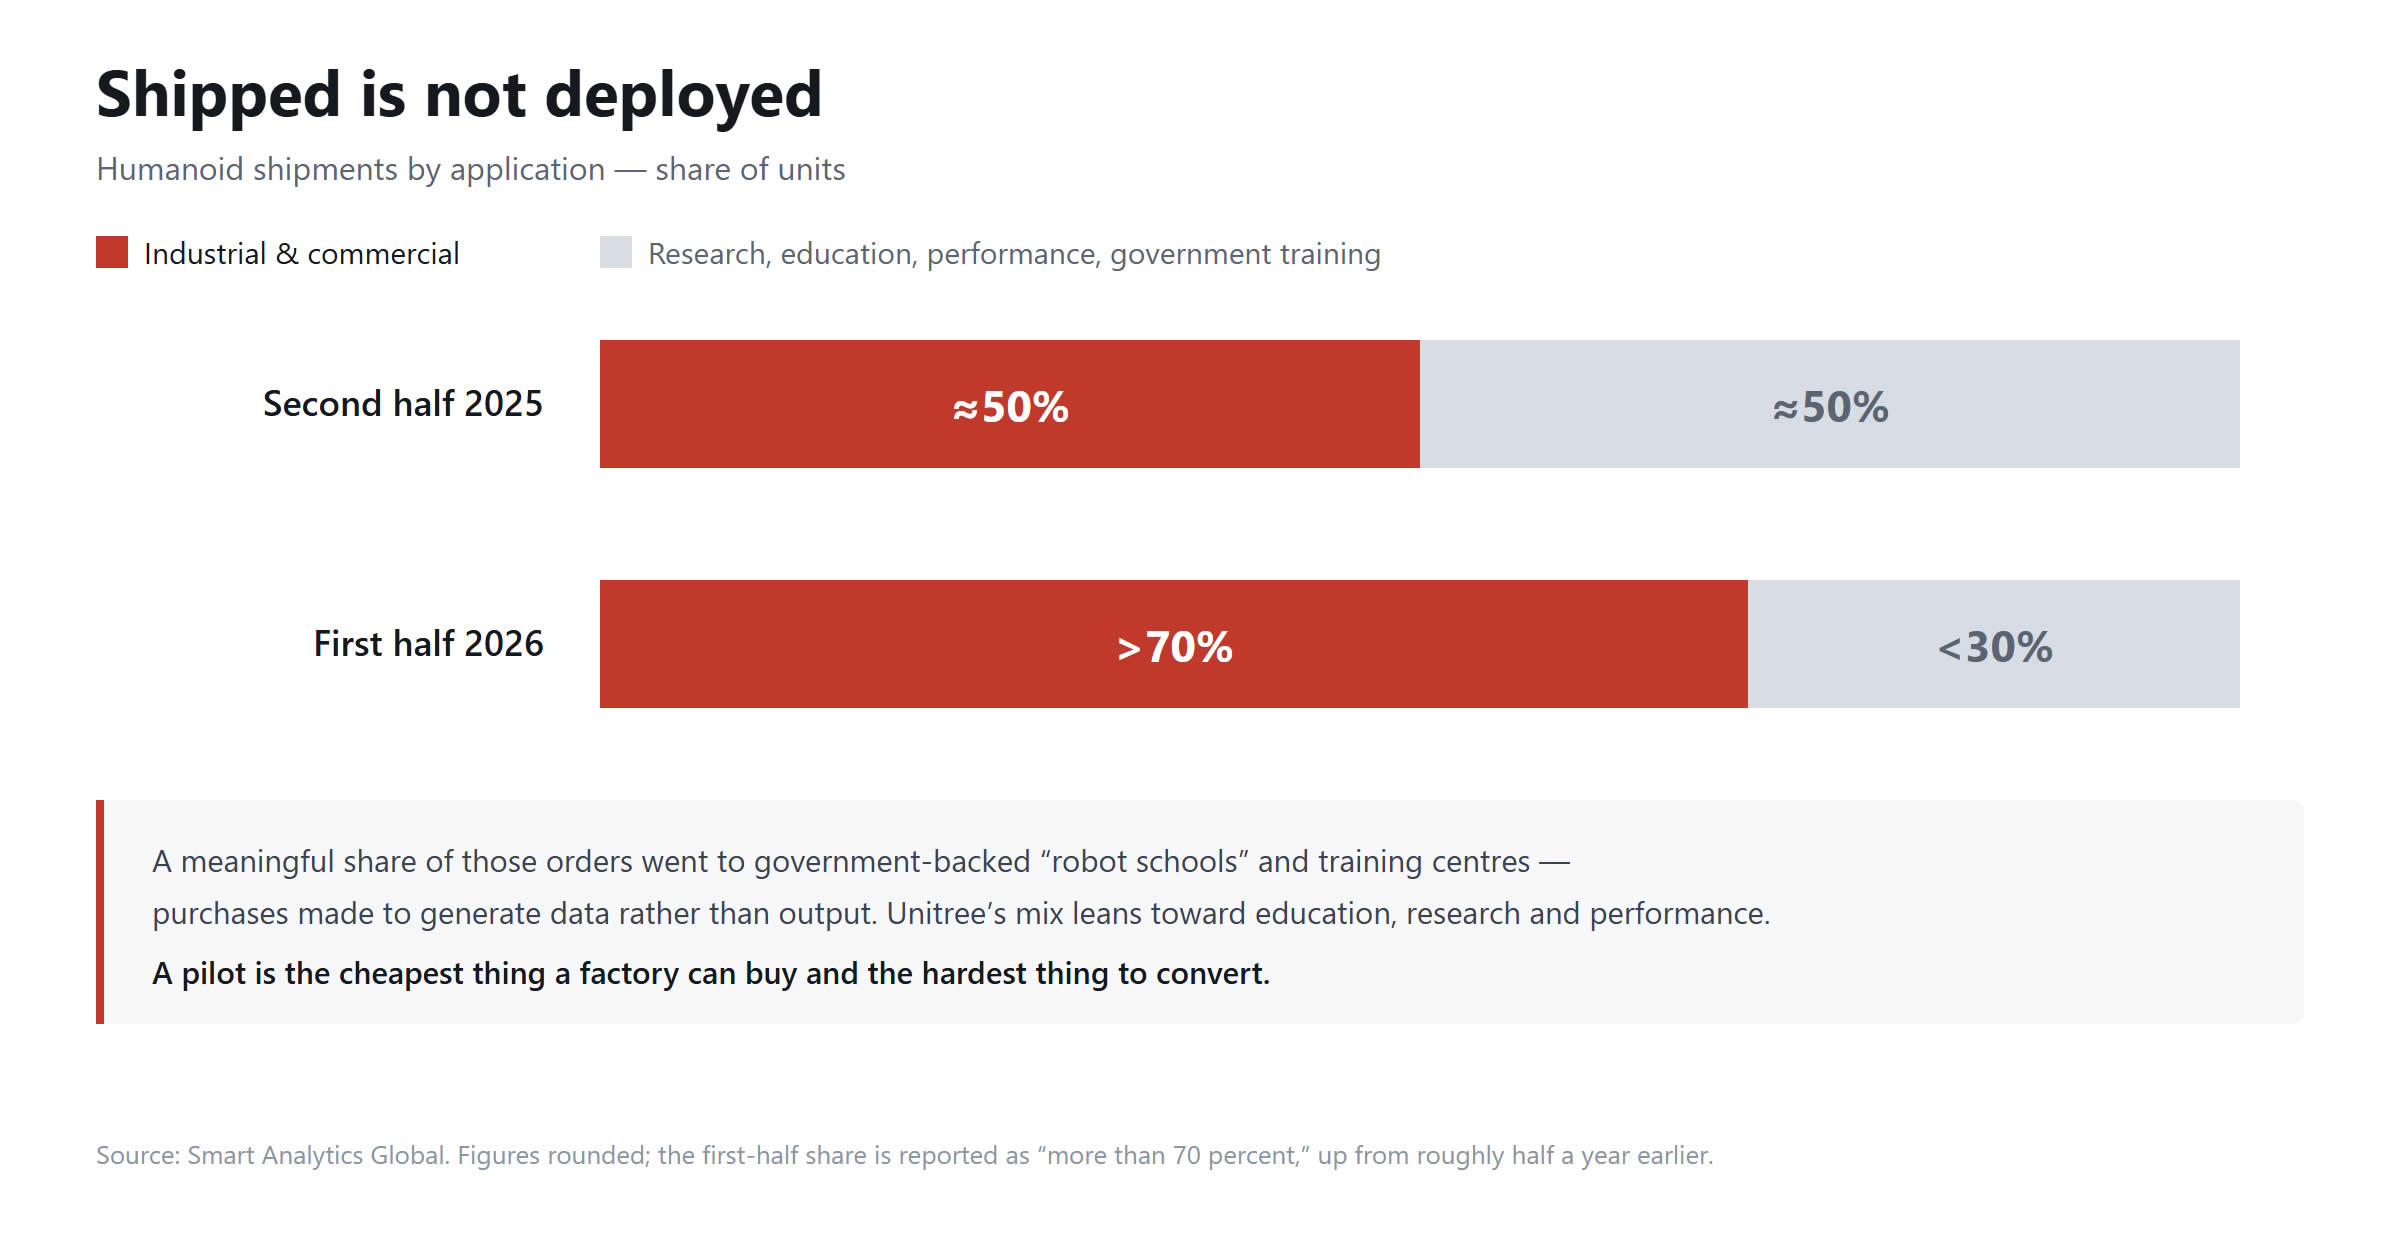
Si se mira quién paga, se ablanda. Una parte significativa de esos pedidos, anotan los analistas, fue a “escuelas de robots” y centros de entrenamiento respaldados por el gobierno chino, compras hechas para generar datos y no producción. La mezcla de Unitree (宇树科技) se inclina a educación, investigación y espectáculos. Las máquinas con ruedas de AgiBot sí van a fábricas y depósitos, pero el cliente con frecuencia corre un piloto con un presupuesto que no es el suyo.
John Koetsier, en Forbes, lo planteó sin rodeos: las ventas por unidad son el marcador equivocado tan temprano, porque un robot que se envía no es un robot que se gana el lugar en el piso de una fábrica. Una carrera de manufactura del primer semestre no es una ola de despliegue.
Un piloto es lo más barato que una fábrica puede comprar y lo más difícil de convertir. Corre con un presupuesto que aprobó otro, por un período que fijó otro, sin obligación de renovar. Los proveedores de este mercado aprendieron a contar los pilotos como tracción, porque la alternativa es no contar nada. La pregunta que separa un negocio de una demostración es gris y específica: después del piloto, ¿el mismo sitio vuelve a comprar, con su propio dinero, para un trabajo que ya sabe que la máquina puede hacer?
Esa distinción decide si un cliente vuelve desde un presupuesto operativo o gasta un subsidio. La industria demostró que puede construir humanoides en volumen. Todavía no demostró que alguien vaya a comprar un segundo para el trabajo.
El otro lado de la cuenta
El problema de Estados Unidos es la imagen en el espejo, y no es obvio que sea el más pequeño.
Figure está valuada en 39.000 millones de dólares, y ese número tiene que redimirse en ingresos. Por ahora, los ingresos vienen de la planta de BMW en Spartanburg, Carolina del Sur. Figure dice que su robot de segunda generación pasó 11 meses en el sitio, cargó más de 90.000 piezas de chapa a lo largo de más de 1.250 horas y contribuyó a la producción de unos 30.000 SUV X3. La máquina sucesora ahora trabaja en el mismo sitio en un rol de logística: mueve material, manipula piezas y ordena el depósito, en vez de estar en la línea misma.
Hay que leer el puesto, no el comunicado. BMW no le dio al robot el trabajo que marca el ritmo de la planta. Le dio el trabajo variable, las tareas cuya posición y secuencia cambian. El trabajo de takt fijo se quedó en la automatización convencional. Es el veredicto más franco sobre el humanoide de hoy que algún cliente haya dejado asentado.
La distancia entre el piso de un proveedor y el piso de un cliente es la más difícil de cerrar. Las pruebas de larga duración en el sitio de la propia empresa corren en su propio terreno, bajo sus propias reglas, en máquinas a las que sus ingenieros llegan en minutos. Spartanburg es donde un humanoide tuvo que sobrevivir por primera vez las reglas de otro, y el trabajo que le dieron ahí dice cuánto riesgo estaba dispuesto a absorber el cliente.
La versión de Tesla es más prolija y más cerrada. En abril de 2026, según los informes, la empresa puso 50 unidades de Optimus Gen 3 en su planta de ensamblaje de Shanghái, en cuatro tareas: instalación de asientos, montaje de interiores, manipulación de piezas e inspección de calidad. La instalación de asientos se reportó en 47 segundos por unidad, con una mano de 22 grados de libertad, y cada robot se tasó internamente en cerca de 49.000 dólares. Ni uno se vendió a un cliente de afuera. Mantener toda la flota dentro de sus propias fábricas hace de Tesla la prueba de concepto más completa de la industria y la menos ensayada.
Dos formas de quedar trabados
Las dos mitades están ahora expuestas a una versión del mismo riesgo.
El de China es la dependencia de la trayectoria. Enviar miles de unidades está funcionando. El dinero es real, los compradores pagan, y el pedido siguiente es más fácil que el anterior. Frente a eso, construir un modelo de visión, lenguaje y acción que de verdad generalice es lento, caro e incierto, y los retornos no aparecen en un conteo de envíos. El incentivo para seguir enviando es abrumador. Mientras tanto, “producible en masa” es una frase seductora precisamente porque es casi cierta. Rendimiento, capacidad y costo son donde la manufactura china siempre fue más fuerte, y la historia se cuenta sola. Pero ningún cliente compra capacidad. Un cliente compra un problema resuelto. Si se pasan dos años más perfeccionando el relato de la capacidad mientras los laboratorios estadounidenses superan el problema del VLA, China se queda con una gran cantidad de máquinas accesibles que no son del todo lo bastante listas.
El riesgo de Estados Unidos es aritmético. Una valuación de 39.000 millones de dólares sobre una empresa que envía robots por cientos es una apuesta a que un mercado laboral de propósito general se abra en pocos años. Si se abre, el premio es enorme. Si no, los mercados de capital no alargan los plazos por sentimiento. La propia línea de producción de Figure pasó de un robot por día a uno por hora en menos de cuatro meses, lo que es un logro de manufactura y todavía no un negocio.
Los dos riesgos tienen la misma forma. Cada lado encontró una manera de hacer dinero que no exige resolver el problema difícil, y cada uno está ahora bajo presión de seguir haciendo lo fácil. China puede vender cuerpos sin resolver la generalización. Estados Unidos puede levantar dinero sin enviar producto. Ninguno de los dos hábitos es fatal por sí solo. Los dos se vuelven fatales si el otro lado resuelve su mitad primero.
Así que las dos mitades no están corriendo una carrera. China está convirtiendo el robot que se mueve en algo que un laboratorio, una escuela o una fábrica puede pagar, a una escala que nadie más puede igualar. Estados Unidos está construyendo el robot que decide, sobre la teoría de que, una vez que decidir funcione, el mercado deja de ser un mercado de robots y se vuelve un mercado de trabajo. El primero es el boleto a la industrialización. El segundo es el boleto a la generalidad. Ninguno sirve de mucho solo, y la costura entre los dos es donde se decide la próxima década.
Quien sostenga esa costura va a fijar los términos. No va a ser un país. Va a ser una empresa capaz de enviar hardware este año y de financiar modelos este año. Existen muy pocas. Hay más que hace un año.
El número que hay que mirar es más pequeño y más difícil de falsificar que cualquier total de arriba: el segundo pedido, de un cliente que paga con su propio presupuesto operativo, por un robot que ya hizo el trabajo una vez.
Fuente: Robots Daily